資産防衛の本質は「名目」ではなく「実質」にある
資産防衛の本質は、名目的な金額ではなく、実質的な購買力を維持することにある。
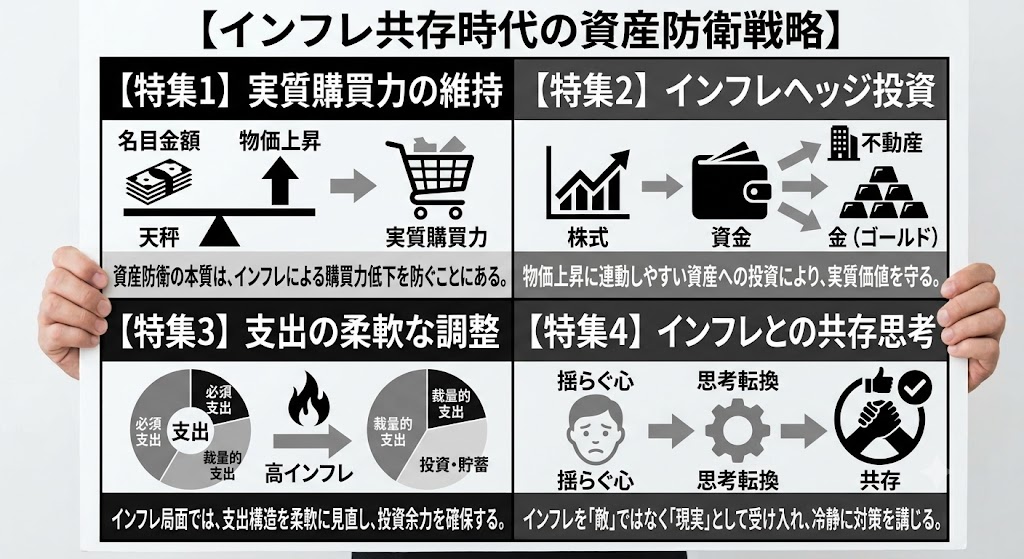
1億円の資産があっても、それで買えるものが半分になってしまえば、実質的には5000万円の価値しかない。
この視点を持っているかどうかで、FIRE生活の設計の精度が大きく変わってくる。
支出を3つに分類し、インフレに柔軟に対応する
実質購買力を維持するための具体的な方法として、私は支出を「必需品」「半必需品」「贅沢品」の3つに分類するアプローチを取っている。
インフレ期には、必需品への支出割合が上昇することを受け入れ、贅沢品への支出を調整する。
食費は必需品だが、外食の頻度は調整可能だ。
住居費も必需品だが、立地や広さは調整できる。
このように、生活の核となる部分は維持しつつ、周辺部分で調整することで、生活の質を大きく落とすことなく実質購買力を維持できる。
また、インフレヘッジとなる資産への投資も重要だ。
不動産、インフレ連動債、コモディティなど、インフレに強い資産をポートフォリオに組み入れることで、資産全体の実質価値を守ることができる。
高インフレ期に揺らいだ、私自身のメンタル
高インフレは、FIRE生活者のモチベーションを著しく低下させる。
せっかく築いた資産が実質的に目減りしていく様子を見るのは、精神的に大きな負担となる。
私自身、2022年の高インフレ期には、「なぜ早期リタイアしたのか」という疑問に何度も襲われた。
同年代の友人たちが昇進や昇給でインフレをカバーしている姿を見ると、自分の選択を後悔しそうになった。
しかし、こうした時期こそ、FIRE生活の真価が問われる。
重要なのは、短期的な変動に一喜一憂せず、長期的な視点を保つことだ。
私は毎月、「インフレ調整後の実質資産額」と「実質生活費」を記録し、長期トレンドを把握するようにしている。
すると、短期的には厳しい時期があっても、長期的には計画の範囲内に収まっていることが分かる。
インフレを「敵」ではなく「現実」として受け入れる
インフレ期だからこそできることもある。
固定金利の借入がある場合、インフレは実質的な債務負担を軽減してくれる。
あるいは、インフレで苦しむ企業向けのコンサルティングなど、新たなビジネスチャンスも生まれる。
インフレリスクは確かに脅威だが、その本質を理解し、適切に対処すれば、乗り越えられない壁ではない。
重要なのは、インフレを稀なことと考えるのではなく、生きていれば当たり前に 続いていくものだと考えることだ。
そして、ミニマルライフコストをコントロールするなど、インフレでも豊かなFIRE生活を維持できると、私は信じている。
